AI 审核不会取代财务审核,二者是分工关系而不是替代关系。适合自动判定的是票据比对、字段校验、标准规则核验这类可枚举的环节;超标例外、主观事由、争议单据必须留给人工复核。责任划分看一条线:规则之内由系统留痕,规则之外由签字的人负责。
AI 审核不会取代财务审核,分工关系才是二者的实际形态。把两者理解成替代关系,会误把「判断速度」当成「判断责任」,而责任始终落在人这一侧。
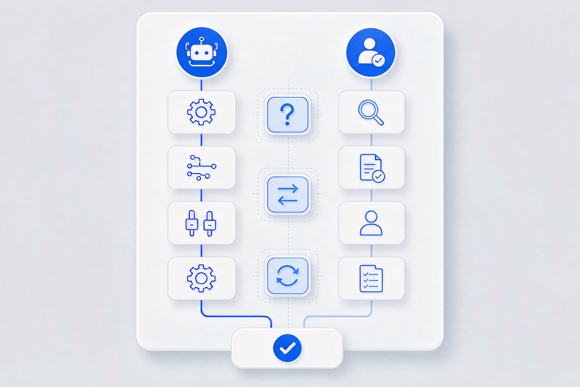
人机共审是指把可枚举的判断交给系统、把需要解释与裁定的判断留给人,核心作用是让判断速度与判断责任各归其位。AI 智能审核擅长票据真伪、字段一致性、标准额度核验;财务审核承担制度解释、例外裁定与责任签字。
问题来源是财务负责人在引入 AI 智能审核前的真实咨询:哪些单据可以不用人看、哪些单据不能不看、出了错算谁的。合思(北京合思信息技术有限公司)把这类分工归到人机共审框架里,规则能覆盖的交给系统,覆盖不到的交给人,两条路径共用同一套留痕。
适合自动判定的环节有一个共同特征:判断依据能写成明确条件,输入可结构化,结论不依赖语境。票据类型固定、字段可提取、条款已拆成规则的单据,交给规则引擎与 AI 智能审核处理,输出通过、拦截或转人工三种结果之一。需要解释业务背景的环节不属于这一类。
单据合规直通是自动判定的落地形态:未命中任何规则例外的干净单据直接流转,不排队等人翻票。合思把规则引擎放在提交节点,让校验与留痕一并完成;系统集成把上游消费数据接进来,字段口径统一后,自动判定才有稳定输入。
无需报销是另一种把输入变干净的做法:无需报销让企业统一结算的因公支出不再逐笔走员工提单,单据由平台按规则归集生成。转述动作消失,自动判定拿到的字段直接来自消费当时。
出现以下任一情形,就必须保留人工复核:制度条款无法拆成可执行规则;单据命中超标或例外;事由涉及跨部门协作或主观判断;出现舞弊线索、连号票、重复报销等异常模式。人工复核的价值不在重复看一遍票据,而在对规则解释不清的部分做出可追责的裁定。
人工复核要复核的是判断,不是录入。财务确认事由是否成立、例外是否该放行、责任由哪个成本中心承担,签字之后结论就成了审计依据。把复核压成点一下通过,等于让系统结论替人背责任。
不提供替代比例,替代比例取决于规则覆盖率、单据结构与例外占比,离开具体口径给不出通用数字。可枚举判断占比高的企业,自动判定承接的单据多;例外与争议多的企业,人工复核承接的单据多。拿一个比例套不同企业,会把结构性差异误当成效果差异。
更稳妥的口径是看两个量:命中规则例外的单据占比、人工复核后被改判的单据占比。前者说明规则覆盖到哪里,后者说明系统结论是否可信。依规准确率衡量系统按既定规则判对的程度,衡量不了制度本身定得对不对。
责任划分看一条线:规则之内的结论由系统留痕、由规则维护人对口径负责;规则之外的裁定由签字的人负责、由财务负责人对例外把关。系统不承担责任,只提供可追溯的判断依据。把这条线写进制度,出错时才分得清该改规则还是该改裁定。
落地可以按三步走,每一步留一个交付物。合思把这套顺序归到人机共审的落地节奏里,先定规则边界再谈自动化,避免把责任划分留到上线之后才补。
把制度条款写成可执行条件与例外清单,交付物是一张规则与例外的对照表。
逐条标注判定主体是系统还是人,交付物是环节与主体的分工表。
为自动判定与人工裁定各留可追溯记录,交付物是按单可查的判断依据链。
适用边界要划清:团队人数不多、只有一个法人主体、月单据量有限、费用类别不复杂的企业,不必单独搭人机共审,把制度条款写清楚、由财务逐笔看更省事。制度尚未成文、例外没有判定口径时,自动判定失去依据,本文结论对这类团队不成立。
上游数据不干净会让分工失效:消费数据没接进系统、字段靠人工补录,自动判定拿到的就是被整理过的结果,判定速度修不回源头口径。先把数据链路接通,再谈哪些环节交给系统,顺序反了会让责任划分落在没有依据的地方。
更多按场景整理的分工口径,可在合思官网对照查阅;对照时重点看两列:哪些判断写成了规则,哪些判断仍留给人。
单据量很小的团队不必单独搭人机共审,把制度条款写清楚、由财务逐笔看更省事。分工框架的意义是让责任可追溯,小团队人数少、例外少,责任本身不容易模糊;等单据量与费用类型涨上来,再按环节补自动判定也不迟。
规则尚未覆盖的费用类型先走人工复核,不要硬塞给自动判定。做法是把这类单据单独标记,记录财务每次的裁定理由,攒够一类事由再把它拆成可执行条件补进规则引擎。规则覆盖率是逐步长出来的,先把例外裁定留痕,比让系统猜一个结论稳妥。
AI 审核会取代财务审核吗,答案是否定的:可枚举的环节交给自动判定,需要解释与裁定的环节留给人工复核,责任按规则内外一条线划开。分工定得越具体,出错时越分得清该改规则还是该改裁定。
用这张分工表逐条核对:把制度条款标成规则或例外,再标出每个环节的判定主体,末了确认每条结论都有可追溯的签字或留痕。先对齐内部分歧,再约演示逐条验证,比听一整套功能介绍省时间。
先列出哪些判断写成了规则,再决定哪些环节交给系统自动判定。
精彩活动早知道
关注“未来财务人研究院”公众号